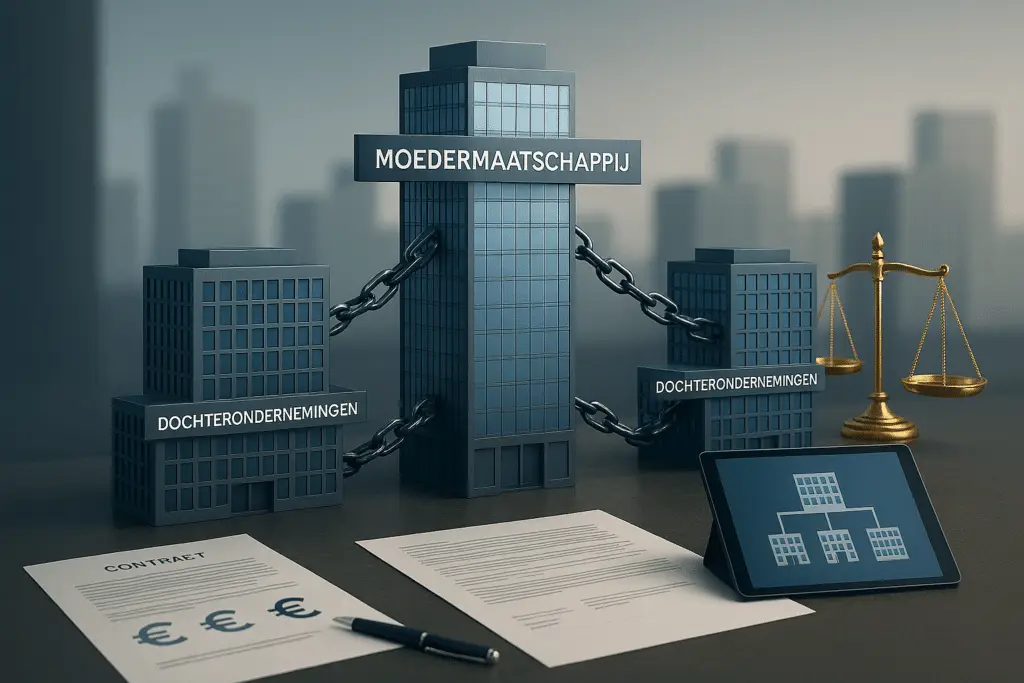
Konsernivastuu Alankomaissa on lyhenne kahdesta erillisestä tavasta, joilla emoyhtiö tai sisaryhtiö voidaan velvoittaa maksamaan toisen konserniyhtiön veloista. Ensimmäinen on Alankomaiden siviililain (Burgerlijk Wetboek, BW) 2:403 §:n mukainen 403-ilmoitus, vapaaehtoinen kirjallinen lausunto, jossa emoyhtiö hyväksyy yhteisvastuun tytäryhtiön veloista, jotka johtuvat kyseisen tytäryhtiön oikeustoimista. Toinen on BW:n 6:166 §:n mukainen ryhmävastuu, jonka mukaan jokainen konsernin sisäinen laittomaan toimintaan merkityksellisesti myötävaikuttanut yhtiö on vastuussa koko aiheutuneesta vahingosta. Kumpikaan tapa ei tee emoyhtiöstä vastuullista pelkästään siksi, että se omistaa osakkeita.
Tämä ero ratkaisee useimmat kiistat. Jos velkoja jää tyhjin käsin tytäryhtiön kaatuessa, se ei automaattisesti tavoita emoyhtiötä; sen on osoitettava kaupparekisteriin jätetty ilmoitus, emoyhtiön osallistuma laiton toiminta tai emoyhtiön tytäryhtiön velkojia kohtaan olevan huolellisuusvelvollisuuden rikkominen. Emoyhtiön, joka haluaa pysyä etäällä, on kyettävä osoittamaan asiakirjoilla eikä väitteillä, ettei se ole johtanut tytäryhtiön vahingollista toimintaa.
Tässä oppaassa esitetään molemmat reitit, niiden rajat määrittelevä oikeuskäytäntö, yksittäisen konserniyhtiön käytettävissä olevat puolustuskeinot, 403-ilmoituksen peruuttamista koskevat säännöt sekä vanhentumisansoja, jotka lopettavat enemmän vaatimuksia kuin mikään aineellinen puolustuskeino.
Mitä yritys- ja ryhmävastuu tarkoittaa Alankomaiden laissa
Alankomaiden yhtiöoikeus lähtee liikkeelle kunkin oikeushenkilön erillisyydestä. Velaton yhtiö (besloten vennootschap) on velkaa itse, ja sen osakkeenomistaja, olipa kyseessä luonnollinen henkilö tai holdingyhtiö, on periaatteessa vastuussa vain siitä, mitä se on sitoutunut maksamaan osakkeista. Tämä on lomakkeen tarkoitus, ja sitä selitetään tarkemmin BV:tä ja rajoitettua vastuuta käsittelevässä oppaassamme . Konsernivastuu on joukko poikkeuksia, jotka estävät tätä erillisyyttä tulemasta suojaksi velkojia vahingoittavalta toiminnalta.
Kaksi määritelmää on merkityksellisiä ennen poikkeuksia. BW:n 2:24a artiklassa tytäryhtiö (dochtermaatschappij) määritellään pääasiassa äänioikeuden tai hallituksen enemmistön nimittämis- ja erottamisvallan perusteella. BW:n 2:24b artiklassa konserni (groep) määritellään taloudelliseksi yksiköksi, jossa oikeushenkilöt ja yhtiöt ovat organisatorisesti yhteydessä toisiinsa; konserniyhtiöt ovat kyseisessä yksikössä yhteydessä olevia oikeushenkilöitä. Yhtiön kuuluminen konserniin on siis kysymys todellisesta organisaatiosta, ei vuosikertomuksen merkinnästä.
Tätä taustaa vasten yritysvastuu suppeassa merkityksessä on sitä, mitä emoyhtiö ottaa vapaaehtoisesti 403-ilmoituksella. BW-lain 6:166 artiklan mukainen konsernivastuu on laissa säädetty yhtiöille, jotka ovat toimineet yhdessä laittomasti. Niiden väliin sijoittuu kolmas luokka: emoyhtiön oma vahingonkorvauslain 6:162 artiklan mukainen vahingonkorvaus, jossa asetetaan huolellisuusvelvollisuus tytäryhtiön velkojia kohtaan. Kaikkiin kolmeen voidaan vedota samassa menettelyssä, ja käytännössä näin yleensä tehdäänkin.
Reitti yksi: 403-ilmoitus BW:n 2:403 artiklan nojalla
403-ilmoitus on kauppakamarin kaupparekisteriin jätettävä kirjallinen lausunto, jossa emoyhtiö ilmoittaa olevansa yhteisvastuussa nimetyn konserniyhtiön oikeustoimista johtuvista veloista. Se ei ole velkojien suosiminen, vaan se on poikkeuksen hinta. Pätevän ilmoituksen piiriin kuuluvan konserniyhtiön ei tarvitse laatia ja julkaista omaa tilinpäätöstään toisen kirjan BW:n osaston 9 mukaisesti, edellyttäen, että BW:n 2:403 §:n lisäehdot täyttyvät: sen luvut on konsolidoitu emoyhtiön laatimiin ja julkaisemiin tilinpäätöksiin, osakkeenomistajat ovat antaneet kirjallisen suostumuksensa tilikauden poikkeukselle ja sekä suostumus että ilmoitus on arkistoitu kaupparekisteriin.
Velkojalle tämä on mukavin mahdollinen tie. Vaikuttamisesta, osallisuudesta tai tuottamuksesta ei tarvitse todistaa mitään. Velkoja osoittaa velan, esittää ilmoituksen ja haastaa vanhemman oikeuteen koko summasta. Vastuu on yhteisvastuullinen, mikä BW:n 6:7 artiklan mukaan tarkoittaa, että velkoja voi vaatia koko summan kummaltakin velalliselta ja että toisen suorittama maksu vapauttaa toisen velkojaan kohdistuvan velvollisuuden.
Kaksi rajoitusta on syytä tietää. Vakuutus kattaa konserniyhtiön oikeustoimista johtuvat velat, eli sopimusvelat ja niiden seuraukset; se ei ole yleinen takuu kaikille tytäryhtiön mahdollisesti aiheuttamille vastuille, ja vahingonkorvaus- tai seuraamusvaatimukset ovat sen tavanomaisen soveltamisalan ulkopuolella. Ja se kattaa vain siinä nimetyt yhteisöt. Viidentoista yhtiön ryhmässä vakuutus voi olla olemassa kolmesta yhtiöstä. Tämän tarkistaminen onnistuu tutustumalla kaupparekisteriin ja tytäryhtiön julkaistuihin tilinpäätöksiin, joissa vapautus ja vakuutus yleensä ilmoitetaan.
Ilmoituksen peruuttaminen ja jäljellä olevan vastuun lopettaminen
Emoyhtiö voi peruuttaa 403-ilmoituksen milloin tahansa tekemällä siitä ilmoituksen kaupparekisteriin BW:n 2:404 pykälän 1 momentin nojalla. Peruuttaminen toimii vain tulevaisuudessa. BW:n 2:404 pykälän 2 momentin mukaan emoyhtiö on vastuussa veloista, jotka johtuvat oikeustoimista, jotka on tehty ennen kuin peruutukseen voitiin vedota velkojaa vastaan. Tämä jäljellä oleva vastuu (overblijvende aansprakelijkheid) on se, mistä pitkäaikaisen sopimuksen tehnyt toimittaja todellisuudessa välittää.
Jäljelle jäävän vastuun lopettaminen on erillinen ja paljon painavampi toimenpide. BW:n 2:404 §:n 3 momentin mukaan se on mahdollista vain, jos neljä ehtoa täyttyvät: konserniyhtiö ei enää kuulu konserniin; ilmoitus irtisanomisaikeesta on ollut nähtävillä kaupparekisterissä vähintään kaksi kuukautta; aikomuksesta on ilmoitettu valtakunnallisesti levinneessä sanomalehdessä; ja velkoja joko ei vastustanut määräajassa tai on peruuttanut vastustuksensa, tai sen vastustus on lopullisesti hylätty.
Velkojan ase tässä on vastustus (verzet). BW:n pykälän 2:404 kohdan 5 alakohta antaa velkojalle, jonka saatava on edelleen katettu, kaksi kuukautta aikaa jättää tuomioistuimelle hakemus irtisanomisen vastustamiseksi. BW:n pykälän 2:404 kohdan 4 alakohta sallii velkojan vaatia vakuutta tai muuta turvaa, ellei velkojan taloudellinen tilanne joka tapauksessa anna riittävää takeita maksusta. Käytännössä seuraus on yksinkertainen: velkoja, joka havaitsee sanomalehti-ilmoituksen tai kaupparekisterimerkinnän eikä tee mitään kahden kuukauden kuluessa, voi huomata, että hänen oikeutensa emoyhtiötä vastaan on rauennut, kun taas velkoja, joka reagoi, saa yleensä vakuuden.
Toinen vaihtoehto: ryhmävastuu BW:n 6:166 artiklan nojalla
BW-lain 6:166 §:n mukaan jokainen lainvastaisesti toimivan ryhmän jäsen on yhteisvastuullisesti vastuussa koko vahingosta, jos vahingon aiheuttamismahdollisuuden olisi pitänyt estää heitä toimimasta kyseisellä tavalla ja toiminta voidaan lukea heidän syykseen. Sitä ei ole kirjoitettu yritysryhmille; se koskee kaikkia yhdessä toimivia ryhmiä. Se sopii kuitenkin hyvin yritysryhmään, koska säännöksen tarkoituksena on juuri se, että kunkin osallistujan yksilöllistä syy-seuraussuhtetta ei tarvitse osoittaa.
Kantajan ei siis tarvitse osoittaa, mikä yritys teki ratkaisevan teon. Otetaan esimerkiksi ryhmä, jossa yksi yritys päättää jätteen laittomasta hävittämisestä, toinen järjestää kuljetuksen ja kolmas toimittaa tynnyrit. Tavallisten vahingonkorvaussääntöjen mukaan kumpikin yritys väittelisi omasta osuudestaan syy-yhteydestä. BW:n 6:166 artiklan mukaan he vastaavat koko vahingosta yhdessä, ja kiista osuuksista siirtyy heidän väliseen sisäiseen sopimukseen.
Kantajan on näytettävä toteen kolme seikkaa: että kyseessä oli ryhmän muodostama toiminta eikä sarja toisiinsa liittymättömiä tekoja; että vahingon riski oli sellainen, että sen olisi pitänyt estää osallistujia; ja että toiminta voidaan lukea kyseisen vastaajan syyksi. Kolmas elementti on se, joka pitää säännöksen rajoissa. Ryhmän jäsenyys, osakkeenomistus, yhteinen tuotemerkki tai konsolidoitu tase eivät ole toimintaa. On osoitettava jotain, mitä yritys itse teki tai tietoisesti salli.
Yksittäisen konserniyhtiön puolustuskeinot
Keskeinen puolustus on vahingon aiheuttaneen käyttäytymisen merkityksellisen myötävaikutuksen puuttuminen. Yritys, joka ei ole päättänyt, toteuttanut eikä tietoisesti edistänyt toimintaa, on BW:n 6:166 artiklan soveltamisalan ulkopuolella, olipa se kuinka läheisesti sidoksissa konserniin yhtiömuotoisesti tahansa. Tavallisen osingon saaminen, kirjanpitäjän jakaminen, samassa rakennuksessa istuminen tai epäsuora hyötyminen kannattavasta mutta laittomasta toiminnasta ei sinänsä ole osallistumista.
Toinen puolustus koskee ennakoitavuutta. Vastuu edellyttää, että vahingon mahdollisuus olisi pitänyt estää osallisia. Yrityksellä, joka toimitti tavaroita sisaryritykselleen tavanomaisin kaupallisin ehdoin tietämättä tai epäilemättä, mihin niitä käytettäisiin, on väite, että riski ei olisi voinut estää sitä, koska se ei ollut sille näkyvissä.
Molemmat puolustukset ovat todisteellisia, ja juuri näissä tapauksissa ratkaistaan voitot ja tappiot. Kantajan on ensin esitettävä tosiseikat, joista voidaan päätellä osallistuminen ryhmäkäyttäytymiseen; vastaajaa, joka rajoittuu kiistämiseen, harvoin uskotaan, kun nämä tosiasiat ovat pöydällä. Dokumentaariset asiakirjat toimivat: hallituksen pöytäkirjat, jotka osoittavat, ettei vastaajaa kuultu, kirjeenvaihto, joka osoittaa, ettei vastaajalle ole kerrottu asiasta, organisaatiokaavio, joka osoittaa päätöksentekovallan sijainnin, ja johdon sopimukset, jotka siirsivät toiminnan muualle. Samanaikaiset asiakirjat ovat paljon arvokkaampia kuin kanteen saapumisen jälkeen laadittu todistajanlausunto.
Kun vanhempi on vastuussa ilman 403-ilmoitusta
Emoyhtiö voi olla vastuussa tytäryhtiönsä velkojille yleisen vahingonkorvausoikeuden nojalla, BW:n artikla 6:162, vaikka ilmoitusta ei olisikaan eikä yhteistä laitonta menettelyä olisi. Korkein oikeus hyväksyi tämän Comsys-tapauksessa (HR 11. syyskuuta 2009, ECLI:NL:HR:2009:BH4033). Kyseisessä tapauksessa konsernin kustannukset veloitettiin tappiota tekevältä palveluyritykseltä, kun taas emoyhtiö, konserniyhtiöiden ainoa osakkeenomistaja ja hallituksen jäsen, rahoitti tappiot käyttötilin kautta ja antoi velkojien edelleen tehdä sopimuksia yhteisön kanssa, joka ei kyennyt maksamaan niitä. Korkein oikeus katsoi, että tällaisissa olosuhteissa emoyhtiöllä on huolellisuusvelvollisuus tytäryhtiön velkojia kohtaan ja että velvollisuuden rikkominen on emoyhtiön oma laiton teko.
Tämän oikeuskäytännön linjan toistuvia elementtejä ovat tiivis hallinnollinen ja taloudellinen integraatio, emoyhtiöstä taloudellisesti riippuvainen tytäryhtiö ja emoyhtiön tieto siitä, että konsernin rahoituspolitiikka aiheuttaa velkojille maksukyvyttömyyttä. Intensiivinen osallistuminen tytäryhtiön politiikkaan, riskien ottamisen salliminen tietäen, että velkojat kantavat ne, ja harhaanjohtavan kuvan luominen tytäryhtiön maksukyvystä ovat tilanteita, joissa velvollisuus puree.
Oikeuskäytäntö ei kuitenkaan aseta yleistä pelastamisvelvollisuutta. Emoyhtiöllä ei ole velvollisuutta rahoittaa vaikeuksissa olevaa tytäryhtiötä eikä varoittaa kaikkia vastapuolia tytäryhtiön tappiollisesta toiminnasta. Velvollisuus johtuu emoyhtiön omasta osallistumisesta. Jos emoyhtiö on pitänyt etäisyyttä, ei ole puuttunut tytäryhtiön kaupallisiin päätöksiin eikä ole antanut mitään takeita, sovelletaan yleistä sääntöä ja velkojan takautumisoikeus päättyy tytäryhtiön konkurssipesään. Asiaan liittyvää kysymystä siitä, milloin hallituksen jäseniin voidaan ottaa henkilökohtaisesti yhteyttä, käsitellään artikkelissamme hollantilaisen BV:n johtajan vastuusta.
Euroopan kilpailuoikeus noudattaa erilaista logiikkaa, eikä sitä pidä sekoittaa edellä mainittuihin siviilioikeudellisiin sääntöihin. Kartellin sakkojen määräämisessä tuomioistuin kohtelee emoyhtiötä ja sen kokonaan omistamaa tytäryhtiötä yhtenä yrityksenä ja soveltaa kumottavissa olevaa olettamaa, jonka mukaan emoyhtiöllä oli ratkaiseva vaikutusvalta tytäryhtiönsä toimintaan. Olettama on vahvistettu Akzo Nobel -tapauksessa ja sitä on sovellettu johdonmukaisesti siitä lähtien. Emoyhtiö voi kumota tämän olettaman, mutta sen on esitettävä konkreettisia todisteita aidosta kaupallisesta autonomiasta: erillinen johto, itsenäinen päätöksenteko, oma markkinastrategia ja emoyhtiön puuttumisen puuttuminen asiaan. Kilpailuoikeuden ulkopuolella tätä olettamaa ei ole, eikä kantaja voi lainata sitä siviilioikeudellisen kanteen helpottamiseksi.
Minkä reitin velkojan tulisi valita?
Velkojan ei ole pakko valita. Menettelytavat perustuvat eri oikeudellisiin perusteisiin, ja niitä voidaan esittää yhdessä, vaihtoehtoisesti tai peräkkäin yleisten lainvoimaisuutta ja oikeudenkäynnin väärinkäyttöä koskevien sääntöjen mukaisesti. Ainoa ehdoton rajoitus on, että velkoja ei voi saada takaisin enempää kuin todellisen tappionsa: kun yksi yhteisvastuullisesti velallisista on maksanut, BW:n 6:7 artikla vapauttaa muut velkojaa kohtaan, ja keskustelu siirtyy heidän väliseen sisäiseen takautumismenettelyyn.
Käytännössä järkevä järjestys määräytyy todistustaakan mukaan. Jos on olemassa pätevä 403-ilmoitus, se on ensisijainen vaatimus, koska se ei vaadi mitään ilmoituksen ja velan lisäksi. Seuraavaksi tulee BW:n 6:166 artiklan mukainen ryhmävastuu, koska se tavoittaa laajemman vastaajapiirin, mutta vaatii näyttöä yhteisestä käyttäytymisestä ja ennakoitavuudesta. Kolmas taso on emoyhtiötä vastaan nostettu vahingonkorvauskanne sen huolellisuusvelvollisuuden rikkomisesta tai yksittäisiä johtajia vastaan. Kaikkien kolmen esittäminen yhdessä haastehakemuksessa maksaa vain vähän ylimääräistä ja pitää kaikki vaihtoehdot avoinna, jos ensimmäinen epäonnistuu.
| Aspect | 403-lausunto (artikla 2:403 BW) | Ryhmävastuu (BW:n 6:166 artikla) |
|---|---|---|
| Mitä täytyy olla olemassa | Kaupparekisteriin tehty ilmoitus, jota ei ole lainvoimaisesti lakkautettu | Laiton toiminta ryhmän muodostamisessa, joka aiheutti vahinkoa |
| Mitä velkojan on todistettava | Ilmoitus ja velka | Yhteistoiminta, ennakoitavissa oleva vahingonriski ja sen osoittaminen kullekin vastaajalle |
| Keneen voidaan ottaa yhteyttä | Ilmoituksen antanut emoyhtiö sekä siinä nimetty konserniyhtiö | Jokainen konserniyhtiö, joka antoi merkittävän panoksen |
| Käytettävissä olevat puolustukset | Rajoitettu: ilmoituksen soveltamisala, tehokas päättyminen, rajoitus | Ei merkityksellistä osuutta, ei ennakoitavissa olevaa riskiä, ei selitystä |
| rajoitus | Seuraa taustalla olevaa velkaa, periaatteessa BW:n 3:307 artiklan mukaisesti | Artikla 3:310 BW, viisi vuotta tiedon saamisesta ja kaksikymmentä vuotta ehdottomasta |
Ennen kuin mitään arkistointia tehdään, konserni on kartoitettava. Järjestä tytäryhtiön ja kaikkien sen yläpuolella olevien yksiköiden kaupparekisteritiedostot, hae viimeisimmät julkaistut tilinpäätökset ja määritä kunkin yhtiön osalta, onko se tehnyt päätöksiä, toteuttanut, rahoittanut vai ainoastaan vastaanottanut maksuja. Tämä kartoitus määrittää, ketkä haasteessa mainitaan ja mitä kutakin vastaan on esitettävä. Jos tytäryhtiö on jo maksukyvytön, pesänhoitajan ja velkojan omat asemat on erotettava huolellisesti toisistaan; artikkelimme maksukyvyttömästä vastapuolesta oikeudenkäynnissä kuvaa tätä vuorovaikutusta.
Jos konserniyhtiö on jo konkurssissa
Konserniyhtiön konkurssi muuttaa sitä, kuka voi nostaa kanteen ja mitäkin. Pesänhoitaja hallinnoi konkurssipesää ja esittää yhtiölle itselleen kuuluvat vaatimukset, mukaan lukien sen omia johtajia vastaan esitetyt vaatimukset epäasianmukaisesta hallinnosta. Tämän lisäksi korkein oikeus on jo pitkään tunnustanut, että pesänhoitaja voi myös nostaa yhteisvelkojien puolesta kanteen kolmatta osapuolta vastaan, jonka laiton toiminta on vahingoittanut heitä yhdessä. Tämä vaatimus tunnetaan Peeters v. Gatzen -tuomion jälkeen. Kun pesänhoitaja noudattaa tätä menettelytapaa, varat kuuluvat konkurssipesään ja jaetaan lakisääteisen etuoikeusaseman mukaisesti.
Yksittäinen velkoja pitää oman saatavansa, jos sen kärsimä vahinko on sen oma eikä pelkästään kaikkien velkojien yhdessä kärsimän tappion heijastus. Toimittajalla, joka pakotettiin jatkamaan toimituksia sen jälkeen, kun emoyhtiö tiesi tytäryhtiön olevan maksukyvytön, on henkilökohtainen saatava; velkojalla, joka valittaa vain konkurssipesän tyhjenemisestä, ei ole henkilökohtaista saatavaa. Näiden kahden erottaminen toisistaan alusta alkaen estää saatavan hylkäämisen asiavaltuuden puutteen vuoksi, ja se myös ratkaisee, kannattaako ottaa yhteyttä pesänhoitajaan koordinoidakseen asioita rinnakkaisen oikeudenkäynnin sijaan.
Tytäryhtiön konkurssi ei vaikuta 403-saatavaan. Emoyhtiön vastuu on sen oma, se on olemassa tytäryhtiön velan rinnalla, ja velkoja voi haastaa emoyhtiön oikeuteen samalla kun se jättää saatavansa konkurssissa. Velkoja ei kuitenkaan voi periä saatavia kahdesti: konkurssipesästä saamansa summa vähentää sitä, mitä se voi vielä periä emoyhtiöltä.
Vanhentuminen, keskeytys ja menettäminen
Ryhmävastuuta koskevat kanteet hylätään useammin vanhentumisen perusteella kuin asiaperusteiden perusteella, ja syynä on se, että näillä kahdella väylällä ei ole yhteistä aikarajaa. Vahingonkorvausvaatimus, joka on BW:n 6:166 §:n mukainen vaatimus, vanhenee viiden vuoden kuluttua siitä päivästä, jona vahinkoa kärsinyt osapuoli sai tietää sekä vahingosta että siitä vastuussa olevasta henkilöstä, ja joka tapauksessa kahdenkymmenen vuoden kuluttua vahingon aiheuttaneesta tapahtumasta BW:n 3:310 §:n nojalla. 403-ilmoituksen mukainen vaatimus on velan suorittamista koskeva vaatimus, ja se noudattaa taustalla olevan velvoitteen vanhentumisaikaa, joka sopimukseen perustuvan rahasumman maksamista koskevan vaatimuksen osalta on BW:n 3:307 §:n mukainen viiden vuoden määräaika, joka alkaa vaatimuksen erääntymispäivää seuraavasta päivästä.
Kellot käyvät myös erikseen kunkin velallisen osalta. Emoyhtiötä vastaan tehtävän vanhentumisen keskeyttäminen ei vaikuta mihinkään sisaryhtiötä vastaan tehtävään vaatimukseen, eikä 403-vaatimuksen keskeyttäminen vaikuta mihinkään vahingonkorvausvaatimukseen. Velkojan, jolla on velkojaryhmää vastaan, on siksi pidettävä yllä matriisia päivämäärän sijaan: yksi rivi velallista kohden, yksi sarake perustetta kohden.
Keskeyttäminen itsessään on yksinkertaista. BW-lain 3:317 §:n mukaan suoritusvaatimus keskeytetään kirjallisella varoituksella, jossa velkoja yksiselitteisesti pidättää oikeuden suoritukseen. Ilmoituksessa on yksilöitävä velallinen, kuvattava vaatimus ja sen tosiasiallinen perusta, nimettävä määrä tai tehtävä selväksi, että sitä ei ole vielä määritetty, viitattava kaikkiin oikeudellisiin perusteisiin, joihin on vedottu, ja pidätettävä kaikki oikeudet nimenomaisesti. Ilmoituksessa on lähetettävä se erikseen jokaiselle yksikölle, säilytettävä lähetys- ja vastaanottotodistus ja toistettava se jokaisen uuden vanhentumisajan kuluessa, kunnes menettely on aloitettu. Haasteen antaminen keskeyttää myös vanhentumisen, edellyttäen, että menettelyä jatketaan.
Oikeuden menettäminen (rechtsverwerking) on erillinen ja suppea riski. Alankomaiden lain mukaan pelkkä ajan kuluminen ei riitä. Tarvitaan myös muita olosuhteita, kuten velallisen perusteltu odotus siitä, että velkoja ei enää pane täytäntöön, tai velallisen asema on kohtuuttomasti kärsinyt viivästyksen vuoksi, esimerkiksi todisteiden katoamisen vuoksi. Konserniyhtiölle kirjoittaminen siitä, ettei sitä pidetä vastuullisena, tai vuosien neuvottelut samalla, kun annetaan toisen osapuolen uudelleenjärjestää toimintansa olettaen, että asia on ratkaistu, voivat johtaa oikeuden menettämiseen. Hiljainen odottaminen tai neuvottelut samalla, kun pidätetään oikeudet kirjallisesti, eivät sitä ole.
Konsernin sisäinen takautuminen: kuka lopulta maksaa
Yhteisvastuu ratkaisee, ketä velkoja voi haastaa oikeuteen; se ei ratkaise, kuka kantaa tappion. Ryhmävastuun osalta BW:n artiklan 6:166 kohdan 2 alakohta määrää, että osallistujien on maksettava keskenään yhtä suuret osuudet, ellei tapauksen oikeudenmukaisuus edellytä erilaista jakoa. Tämä yhtäläisten osuuksien laiminlyönti on helposti kumottavissa. Tuomioistuimet tarkastelevat, kuka teki päätöksen, kuka pani sen täytäntöön, kenellä oli keinot estää se ja kuka hyötyi, ja ne jakavat voiton uudelleen vastaavasti. Yritys, joka vain noudatti ohjeita eikä hyötynyt mitään, päätyy yleensä kantamaan pienen osan; yritys, joka suunnitteli operaation, kantaa suurimman osan siitä.
Kun vastuu perustuu 403-ilmoitukseen, sisäinen tilanne on jälleen erilainen. Emoyhtiöllä, joka maksaa tytäryhtiön velan ilmoituksen mukaisesti, on vaatimus tytäryhtiötä kohtaan sen maksamasta summasta, joka tavallisessa tapauksessa, kun tytäryhtiö on maksukyvytön, on arvoltaan hyvin vähäinen. Tämä on riski, jonka emoyhtiö hyväksyi vastineeksi raportointivapautuksesta, ja siksi vapautuksen tulisi olla harkittu päätös eikä kirjanpitäjän rutiininomainen päätös.
Konsernit voivat ja niiden tulisi säännellä sisäistä vastuunjakoa etukäteen. Kirjallinen konsernin sisäinen sopimus, joka koskee korvauksia, vakuutuksia ja vastuiden jakamista toimintojen mukaan, on täytäntöönpanokelpoinen osapuolten välillä, edellyttäen, että se on selkeä eikä johda kohtuullisuuden ja oikeudenmukaisuuden vastaiseen tulokseen. Tällainen sopimus ei kuitenkaan voi sitoa velkojaa: ulospäin jokainen vastuullinen yhtiö on edelleen vastuussa kokonaisuudesta. Järjestelyjen kirjaaminen osakassopimuksiin, hallinnointipalvelusopimuksiin ja konsernin toimintaperiaatteisiin kannattaa tehdä ennen vaateen saapumista, ei sen jälkeen. Yhtiöoikeuden taloudellisen turvan katsauksemme käsittelee tähän käytettävissä olevia välineitä.
Mitä emoyhtiöiden, tytäryhtiöiden ja velkojien tulisi nyt tehdä
Emoyhtiölle riski on hallittavissa, jos se on harkittu. Käsittele 403-ilmoituksen antamista rahoituspäätöksenä, älä hallinnollisena päätöksenä, ja tarkista vuosittain, onko raportointivapaus edelleen yhteisvastuun arvoinen, joka maksaa siitä. Pidä jokaisen tytäryhtiön päätöksenteko osoitettavasti omana, kirjaa muistiin, mitä emoyhtiö teki ja mitä ei tehnyt, ja ole varovainen tytäryhtiön vastapuolille antamissasi lausunnoissa, koska maksukyvyn vakuutus on klassinen tie huolenpitovelvollisuuteen. Kun tytäryhtiö on vaikeuksissa, kysy neuvoa ajoissa: sekä puuttumisella että pidättäytymisellä on oikeudellisia seurauksia, ja valintaa on helpompi puolustaa, jos se tehtiin tietoisesti ja kirjattiin muistiin.
Tytäryhtiön tai sisaryhtiön osalta ensisijainen tavoite on sen oman roolin dokumentointi. Dokumentoi kuka antoi mitäkin ohjeita, kirjaa vastalauseet riskialttiille ryhmätoimille kirjallisesti tuolloin, säilytä hallituksen päätöslauselmat, jotka osoittavat itsenäisen harkinnan, ja varmista, että konsernin sisäiset sopimukset vastaavat todellisia tapahtumia. Yrityksellä, joka voi osoittaa samanaikaisten asiakirjojen perusteella, ettei se ole päättänyt eikä tietoisesti osallistunut päätöksentekoon, on vahvin puolustus, kuten BW-artikla 6:166 sallii.
Velkojalle nopeus on tärkeämpää kuin mikään muu. Tarkista kaupparekisteristä 403-ilmoitus ennen kuin suhde menee pieleen, ei sen jälkeen. Kun velallinen ryhmän sisällä lakkaa maksamasta, kartoita ryhmä, lähetä keskeytysilmoitus jokaiselle vastaajaehdokkaalle kaikilla perusteilla ja tarkkaile kaupparekisteriä ja sanomalehtiä jäljellä olevan velan päättämisaikeesta ilmoittamisen varalta, koska BW:n 2:404 pykälän 5 momentin mukainen kahden kuukauden ikkuna ei avaudu uudelleen. Jos vastapuoli on menossa maksukyvyttömyyteen, käytännön vaihtoehdot esitetään artikkelissamme sopimuskumppanisi konkurssin seurauksista , ja päällekkäisyys tietoturvaloukkausten kanssa käsitellään tietomurron jälkeisessä vastuussa.
Usein kysyttyjä kysymyksiä
Voiko emoyhtiö olla vastuussa ilman 403-ilmoitusta?
Kyllä. Emoyhtiö voi rikkoa velvollisuuttaan huolehtia tytäryhtiönsä velkojista (Comsysin oikeuskäytäntö) tai olla vastuussa laittomasta toiminnasta konsernia muodostettaessa Alankomaiden siviililain 6:166 §:n nojalla.
Voinko velkojana esittää vaatimuksen sekä emo- että tytäryhtiöltä?
Kyllä, yhteisvastuullisessa tilanteessa voit vaatia täyden summan jokaiselta vastuussa olevalta osapuolelta.
Mitä tapahtuu, jos 403-ilmoitus peruutetaan?
Sinulla on edelleen suoja velkojen osalta, jotka ovat syntyneet ennen peruuttamisen voimaantuloa.
Kuinka kauan minulla on aikaa hakea korvausta?
Ryhmävastuuvaatimuksessa viiden vuoden kuluttua siitä, kun olet saanut tietää vahingosta ja vastuussa olevasta osapuolesta, ja enintään kahdenkymmenen vuoden kuluttua tapahtumasta. 403-ilmoituksen mukainen vaatimus noudattaa taustalla olevan velan vanhentumisaikaa.
Voinko vaatia korvausta kaikilta konserniyhtiöiltä?
Vain niiltä, jotka vaikuttivat merkittävästi vahinkoa aiheuttaneeseen ryhmäkäyttäytymiseen.
Entä jos yksi yritys on jo maksanut?
Sitten muut vapautetaan kokonaisuudessaan (Alankomaiden siviililain 6:7 artikla), mutta maksava osapuoli voi hakea takautumisoikeutta.
Yritys- ja ryhmävastuuseen liittyvä neuvonta
Yritys- ja ryhmävastuu perustuu tosiasioihin, jotka ovat yleensä jo varmoja riidan alkaessa: mitä on jätetty hakemukselle, mitä on päätetty, mitä on dokumentoitu ja mitä on sanottu velkojalle. Laki on riittävän vakiintunut ennustamaan lopputuloksia, mutta vasta sitten, kun nämä tosiseikat on vahvistettu.
Law and More neuvoo emoyhtiöitä, konserniyhtiöitä ja velkojia yritysrakenteiden vastuuasioissa: arvioi ja laatii 403-vakuutusten ja niiden peruutusten, puolustaa konsernin vastuuvaatimuksia, nostaa takautumiskanteita emoyhtiötä tai konsernia vastaan sekä hoitaa menettelyjä siviilioikeudessa ja kauppakamarissa (Ondernemingskamer). Toimimme hollantilaisten ja kansainvälisten asiakkaiden puolesta ja työskentelemme englanniksi. Ota yhteyttä johonkin yritysriitojen asianajajistamme, jos haluat asian arvioitavan. Lisätietoja on saatavilla verkkosivuillamme. yhtiöoikeuden oppaat.