Vastuuvaatimus Alankomaissa alkaa yleensä vastuuvakuutuskirjeellä ( aansprakelijkstelling ): kirjallisella ilmoituksella, jossa pidät henkilöä, yritystä tai viranomaista vastuussa vahingostasi ja pyydät korvausta. Kirjettä ei vaadita jokaiseen korvausvaatimukseen, mutta siinä yksilöidään vastuullinen osapuoli, keskeytetään vanhentumisaika ja otetaan mukaan kyseisen osapuolen vakuutuksenantaja. Alta löydät tietoa kirjeen sisällöstä, kehen siinä tulee osoittaa, mitä siinä tulee olla, miten vakuutuksenantajat vastaavat, miten tappio todistetaan ja mitä tehdä, jos vastuu on kiistanalainen.
Kirjeen jälkeen saat vahvistuksen, hylkäyksen tai hiljaisuuden. Jokaisella näistä on oma seuraava vaiheensa. Tämä opas käsittelee omaisuus- ja taloudellista vahinkoa koskevaa vastuuta riippumatta siitä, perustuuko vaatimus laittomaan tekoon, sopimusrikkomukseen vai ankaraan vastuuseen.
Mitä vastuuvakuutuskirje oikeastaan tekee?
Se pääasiassa keskeyttää vanhentumisajan. Sopimusperusteisissa vaateissa se voi myös asettaa vastapuolen maksukyvyttömäksi, mikä on eri mekanismi.
Miten se keskeyttää vanhentumisajan?
Alankomaiden siviililain (BW) 3:317 §:n mukaan kirjallinen ilmoitus, jossa velkoja yksiselitteisesti pidättää oikeuden suoritukseen, keskeyttää vanhentumisajan ( stuiting ). Uusi vanhentumisaika alkaa kulua siitä hetkestä lähtien, kun ilmoitus vastaanotetaan.
Siksi kirje kannattaa lähettää, vaikka tiedot eivät olisikaan vielä täysin selvillä. Siksi ilmoituksessa tulisi myös selvästi mainita, että pidät vastaanottajaa vastuullisena ja pidätät kaikki oikeudet, sen sijaan, että vain pyydät keskustelua.
Asettaako se toisen osapuolen maksukyvyttömyyseläkkeeseen?
Sopimusperusteisissa vaatimuksissa saatetaan tarvita erillinen laiminlyöntiilmoitus. Vahingonkorvausvaatimuksessa laiminlyönti syntyy automaattisesti, kun vahinko tapahtuu.
Sopimuksen laiminlyöntiä ( verzuim ) säännellään BW:n 6:81 artiklassa ja sitä seuraavissa artikloissa. Sillä on merkitystä pääasiassa sopimuksesta johtuvissa vaatimuksissa. Jos suoritus on vielä mahdollista, vahingonkorvaukset tulevat yleensä maksettaviksi vasta sen jälkeen, kun velallinen on saanut kirjallisen ilmoituksen laiminlyönnistä, jossa on kohtuullinen määräaika suorituksen suorittamiseen, ja antanut kyseisen ajan kulua. Vahingonkorvausvaatimuksessa toinen osapuoli on lain mukaan laiminlyönyt sopimuksen siitä hetkestä lähtien, kun vahinko syntyy. Laiminlyöntiilmoitusta ei tarvita vahingonkorvausten tai lakisääteisten korkojen vaatimiseen.
Mitä kirje ei tee?
Se ei luo vastuuta. Vaatimus on voimassa tai raukeaa taustalla olevan oikeudellisen tilanteen perusteella.
Hyvin kirjoitettu kirje perusteettomasta korvausvaatimuksesta hylätään yhtä päättäväisesti kuin huonosti kirjoitettu. Kirje ei ole myöskään aina välttämätön. Voit nostaa korvausvaatimuksen oikeudessa ilman sitä, eikä vakuutusyhtiötä, joka on jo ottanut vastuun, tarvitse asettaa vastuuseen toista kertaa. Se on kuitenkin halvin tapa vahvistaa korvausvaatimuksen päivämäärä, osapuolet ja laajuus ennen kuin muistot ja asiakirjat katoavat.
Ketä sinun pitäisi pitää vastuullisena?
Se riippuu vaatimuksen perusteesta. Väärän osapuolen huomioiminen on yleisin rakenteellinen virhe, ja se tulee yleensä esiin vasta vanhentumisajan jo umpeuduttua.
- Liikenneonnettomuus: ajoneuvon omistaja tai haltija. Voit tehdä korvausvaatimuksen suoraan liikennevakuutuksenantajalta; liikennevakuutus on pakollinen Alankomaissa. Jos ajoneuvo oli vakuuttamaton, tunnistamaton tai varastettu, Moottoriliikenteen takuurahasto (Waarborgfonds Motorverkeer) voi astua esiin omilla ehdoillaan.
- Työtapaturma: työnantaja eli yritys, jolle työ on tosiasiallisesti tehty. Se ei välttämättä ole se taho, joka maksaa palkat. Vuokratyöntekijät, komennuksella olevat työntekijät ja itsenäiset urakoitsijat, jotka ovat osa toimintaa, voivat myös pitää vuokraajaa vastuullisena.
- Viallinen rakennus tai rakenne: haltija, yleensä omistaja eikä vuokralainen.
- Julkinen tie tai jalkakäytävä: tieviranomainen, yleensä kunta tai maakunta.
- Työntekijän työssä aiheuttama vahinko: työnantaja ja usein myös työntekijä.
Jos oikea osapuoli on todella epäselvä, pidä kaikki mahdolliset osapuolet vastuullisina samanaikaisesti ja mainitse tämä jokaisessa kirjeessä. Useiden kirjeiden lähettäminen ei maksa mitään. Jos viiden vuoden jälkeen huomaat, että ainoa kirjeesi meni väärälle yritykselle, et voi periä korvausvaatimusta. Tarkista yrityksen identiteetti kauppakamarin kaupparekisteristä ( Handelsregister ) ennen kirjoittamista. Kauppanimet, konserniyhtiöt ja puretut yksiköt ovat toistuva harhaanjohtavien ilmoitusten lähde.

Mikä kirjeeseen kuuluu?
Tosiasiat, oikeusperusta, menetys, mitä haluat ja milloin, sekä oikeuksien pidättäminen. Ei ole määrättyä muotoa, mutta käyttökelpoinen kirje sisältää samat elementit joka kerta.
Aloita tosiasioista: päivämäärä, kellonaika, paikka ja tosiasioiden mukainen selostus tapahtuneesta imperfektissä ja ilman adjektiiveja. Tunnista itsesi ja vastaanottaja tarkasti, ja mainitse yritysrekisterinumero, jos kyseessä on yritys.
Esitä sitten peruste. Sano, vetoatko laittomaan tekoon BW artiklan 6:162 nojalla, sopimuksen laiminlyöntiin BW artiklan 6:74 nojalla vai johonkin ankaraan vastuuseen. Selitä yhdellä tai kahdella lauseella, miksi kyseinen peruste soveltuu näihin tosiseikkoihin. Tarkkuus ei ole tässä koristelu. Peruste ratkaisee, mitä on näytettävä toteen, ja vakuutusyhtiö, joka ei tiedä, mitä väitetään, yksinkertaisesti kysyy.
Seuraavaksi tulee vahinko. Listaa vahinkotyypit erikseen. Ilmoita tiedossa oleva määrä, jos et tiedä sitä, ja jos et tiedä, mainitse, että se on alustava, ja liitä mukaan asiakirjat. Jos vahinko on vielä kehittymässä, mainitse se nimenomaisesti ja pidätä oikeus täydentää vaatimusta; älä esitä summaa, jota ei voida vielä arvioida.
Ilmoita sitten, mitä haluat ja milloin: maksun määräajassa, vastuuntunnustuksen vai vakuutuksenantajan tiedot. Lisää, että vaadit lakisääteistä korkoa ja kohtuulliset kustannukset vastuun toteamisesta ja maksun hankkimisesta oikeudenkäynnin ulkopuolella. Molemmat ovat perittävissä siviililain nojalla. Sulje pidättämällä kaikki oikeudet.
Mikä sävy toimii parhaiten?
Tosiasiallinen. Syytökset, moraaliset tuomiot ja uhkaukset eivät lisää mitään.
Kirjeesi lukee korvauskäsittelijä, joka käsittelee satoja asiakirjoja. Kirjettä, joka kuulostaa siltä kuin sen olisi kirjoittanut säännöt tunteva henkilö, kohdellaan eri tavalla kuin vihaisena kirjoitettua kirjettä. Ero näkyy jo ensimmäisessä vastauksessa.
Miten lähetät sen ja mitkä ovat määräajat?
Lähetä se, jotta voit todistaa sen vastaanottamisen, ja pidä mielessäsi vanhentumisaika. Vahingonkorvausvaatimuksen yleinen määräaika on viisi vuotta siitä päivästä, kun sait tietää sekä vahingosta että vastuussa olevasta henkilöstä.
Käytä kirjattua kirjettä tai sähköpostia ja pyydä vahvistusta sekä liitä mukaan paperikopio. Vastaanottotodistus on se, mikä tekee vanhentumisajan keskeytyksestä tehokkaan. Se on myös ensimmäinen kiistanalainen asia, kun vuosia myöhemmin esitetään vanhentumisoikeudellinen puolustus. Säilytä alkuperäinen, lähetystodistus ja kaikki liitteet yhdessä tiedostossa.
Kuinka pitkä vanhentumisaika on?
Viisi vuotta tiedostamisesta, ja ehdoton pitkä aika on kaksikymmentä vuotta tapahtumasta (BW 3:310 artikla). Joissakin vaatimuksissa noudatetaan eri sääntöä.
Tuotevastuuseen ja vaarallisiin aineisiin liittyviin vaatimuksiin sovelletaan omia sääntöjään. Tarkista sovellettava ajanjakso ennen kuin vetoat yleiseen viiden vuoden sääntöön.
Riittääkö yksi keskeytys?
Ei. Uusi määräaika alkaa kulua jokaisesta voimaan tulleesta ilmoituksesta, joten pitkät neuvottelut edellyttävät kirjallista oikeudenpidätystä selvästi alle viiden vuoden välein.
Kirje, jossa pelkkä tapaamisehdotus on voimassa, ei ole voimassa. Myös vastapuolen tai sen vakuutuksenantajan korvausvaatimuksen tunnustaminen keskeyttää vanhentumisajan. Siksi kirjeenvaihtotiedostolla on yhtä suuri merkitys kuin kalenterilla.
Miten vakuutusyhtiöt käsittelevät korvaushakemuksen?
Useimmat vastuuvakuutusvaatimukset Alankomaissa käsittelevät vakuutusyhtiöt, eivät osapuolet itse. Siitä hetkestä lähtien, kun kirjeesi on toimitettu eteenpäin, olet yhteydessä korvauskäsittelijään.
Yksityinen vastuuvakuutus on laajalti saatavilla, ja moottoriajoneuvojen ja yritysten vastuuvakuutukset ovat yleisiä. Vastuuhenkilösi toimittaa yleensä kirjeesi vakuutusyhtiölleen. Pyydä asiaviitettä ja käsittelijän nimeä ja tee kaikki kirjallisesti.
Vakuutusyhtiö tutkii asiaa ennen kuin se vastaa. Se pyytää vakuutetulta lausuntoa ja voi määrätä vahingonkäsittelijän tai teknisen asiantuntijan avuksi. Sinulla on oikeus tietää, mitä tutkitaan, ja saada selville hylkäämisen syyt. Jos asiantuntija määrätään tehtävään yhdessä, sopikaa kysymyksistä ja asiantuntijan valinnasta etukäteen kirjallisesti. Väärään kysymykseen vastannutta raporttia on vaikea perua.
Mitä sinun tulisi varoa?
Kolme asiaa: lopulliset vastuuvapautukset, ennakkomaksut ja, jos olet vastuussa oleva osapuoli, oman vakuutusyhtiösi rooli.
Sovintotarjoukseen liittyy yleensä lopullinen vastuuvapautus ( finale kwijting ), joka lopettaa vaatimuksen lopullisesti, myös myöhemmin ilmenevien seurausten osalta. Älä allekirjoita sopimusta, kun vahinko on vielä kehittymässä. Vakavissa tapauksissa ennakkomaksu ( voorschot ) on usein mahdollista ilman asian päättämistä. Ja jos olet vastuussa oleva osapuoli, ilmoita siitä välittömästi omalle vakuutusyhtiöllesi ja anna sen hoitaa kirjeenvaihto. Useimmat vakuutukset tekevät vakuutusyhtiöstä vastuussa puolustuksesta ja sovintoratkaisusta, ja omat myöntämisesi voivat vaarantaa vakuutusturvasi.
Miten todistat tappiosi?
Asiakirjojen kanssa. Alankomaiden laki korvaa todellisen vahingon, joten vaatimuksesi on vain niin vahva kuin sen taustalla olevat asiakirjat.
Omaisuusvahingot todistetaan korjauslaskuilla. Jos korjaaminen ei ole taloudellista, käytä korvausarvon ja jäännösarvon arviota. Säilytä vaurioitunut esine tai valokuvaa se huolellisesti ennen kuin heität sen pois; vakuutuksenantajalla on oikeus tarkastaa se.
Minkä tyyppisiä taloudellisia tappioita voit vaatia korvattavaksi?
Sekä kärsimäsi tappio että menetetty voitto. BW:n 6:96 artiklan mukaan taloudellinen tappio ( vermogensschade ) kattaa molemmat.
Yritykselle tämä voi tarkoittaa korjaus- tai korvauskustannuksia, seisokkiajan kustannuksia ja liiketoiminnan keskeytymisen aiheuttamaa liikevaihdon menetystä. Jokainen erä on yhdistettävä tapahtumaan ja tuettava luvuilla, kuten laskuilla, tileillä tai vertailulla aikaisempaan ajanjaksoon.
Mitä asioita usein unohdetaan?
Lakisääteiset korot ja tuomioistuimen ulkopuolisen perintäkulut. Molempia voidaan vaatia itse tappion lisäksi.
Vahingonkorvausvaatimuksessa lakisääteinen korko alkaa kulua vahingon syntymispäivästä. Pitkässä vaatimuksessa kyse on jo itsessään huomattavasta summasta. BW:n 6:96 §:n mukaan myös kohtuulliset oikeudenkäyntikulut, jotka aiheutuvat vastuun ja vahingon määrän määrittämisestä sekä maksun hankkimisesta tuomioistuimen ulkopuolella, ovat korvattavia. Näihin kuuluvat asianajajan, asiantuntijan tai kirjanpitäjän palkkiot.
Pidä kirjaa tapahtumista ensimmäisestä päivästä lähtien: kirjaa seurauksista, jokaisesta laskusta, jokaisesta matkasta, palkkatiedoista ennen vahinkoa ja sen jälkeen sekä kirjeenvaihdosta toisen osapuolen ja sen vakuutusyhtiön kanssa. Vuoden tappion rekonstruointi muistin perusteella muuttaa vahvan korvausvaatimuksen neuvotelluksi osuudeksi.
Entä jos vastuuta kiistetään?
Pyydä perustelut kirjallisina ja vertaa niitä tiedostoihisi. Hylkäys on kanta, ei tuomio.
Ota selvää, mitä tarkalleen ottaen kiistetään. Onko kyse tosiasioista, oikeudellisesta perustasta, syy-yhteydestä vai väitteestä, jonka mukaan olet itse myötävaikuttanut tappioosi? Jokainen vaatii erilaisen vastauksen. Hylkäävä pyyntö, jossa ei mainita, mihin väitteeseen se perustuu, voidaan yleensä lähettää takaisin selvennystä varten.
Mitä tapahtuu, jos mikään muu ei auta?
Sitten kanne siirtyy haastehakemuksella siviilioikeuteen . Pienemmät vaatimukset menevät alioikeuteen, suuremmat käräjäoikeuteen.
Lakisääteiseen kynnysarvoon asti ulottuvat vaatimukset sekä kaikki työ- ja vuokrasopimukseen liittyvät asiat käsitellään alioikeudessa ( kantonrechter ), jossa asianajajaa ei tarvita. Suuremmat vaatimukset käsitellään käräjäoikeudessa, jossa asianajajan käyttö on pakollista. Häviäjä maksaa oikeudenkäyntimaksun, ulosottomiehen kulut ja osuuden voittajan oikeudenkäyntikuluista. Tämä osuus noudattaa kiinteää asteikkoa, joka on selvästi todellisia kustannuksia pienempi. Tämä ero on yksi syy siihen, miksi kohtuullinen sovinto on yleensä parempi kuin hyvä tuomio. Punnitse asia ennen menettelyn aloittamista, älä jälkikäteen. Lue lisää siviilioikeudellisesta käytännöstämme.
Mitä sinun pitäisi tehdä tietyissä tilanteissa?
Hanki todisteet paikan päällä, ilmoita tapahtumasta oikealle taholle ja ota yhteyttä oikeaan osapuoleen. Kolme useimmin esiin tulevaa tilannetta.
Liikenneonnettomuuden jälkeen
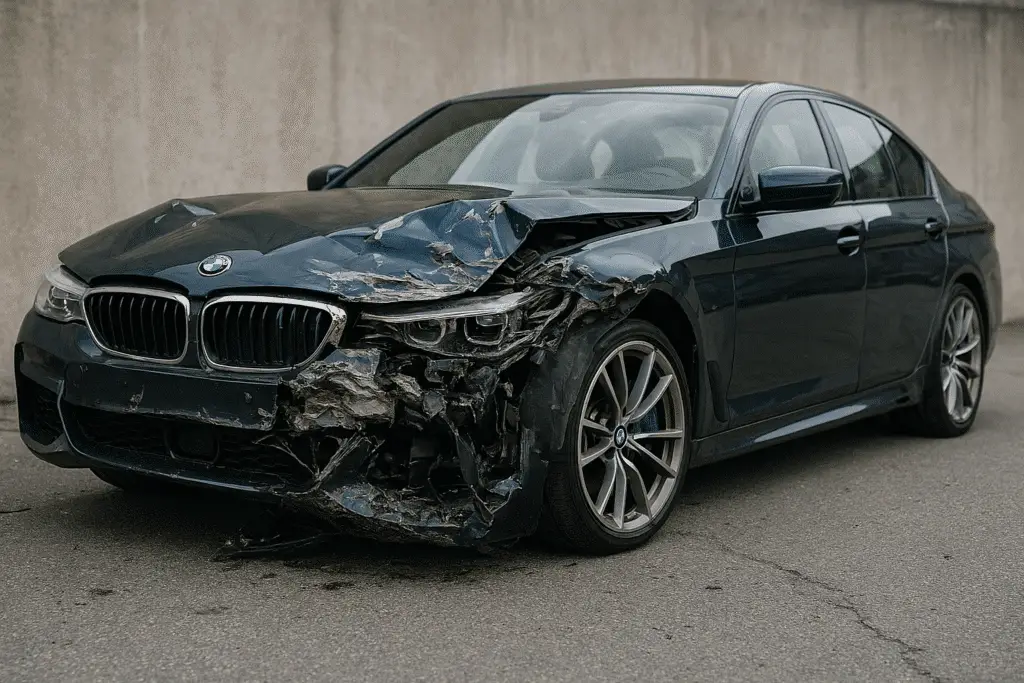
Täytä eurooppalainen onnettomuusilmoitus paikan päällä, jos mahdollista. Valokuvaa molemmat ajoneuvot, tiemerkinnät ja ajoneuvojen sijainti ennen niiden siirtämistä ja kirjaa silminnäkijöiden nimet muistiin. Jos tapahtuneesta on erimielisyyttä, soita poliisille ja kysy jälkikäteen raporttinumeroa.
Pyöräilijän tai jalankulkijan autoilijaa vastaan esittämässä korvausvaatimuksessa sovelletaan tieliikennelain erityisiä suojaavia sääntöjä. Lopputulos on yleensä hyvin erilainen kuin mitä osapuolet olettavat onnettomuuspaikalla. Tämä järjestely on esitetty artikkelissamme, jossa käsittelemme vahingonkorvausvastuuta.
Työtapaturman jälkeen
Ilmoita tapaturmasta välittömästi työnantajalle ja varmista, että se kirjataan tapaturmarekisteriin. Työnantajan on ilmoitettava vakavista tapaturmista Alankomaiden työvoimaviranomaiselle ( Nederlandse Arbeidsinspectie ), ja tarkastusraportti on usein vahvin todiste tiedostoissa.
Työlain 7:658 §:n mukaan työnantaja on vastuussa, ellei se näytä toteen täyttäneensä huolellisuusvelvollisuutensa. Todistustaakka on siis työntekijän eduksi. Työntekijän on osoitettava, että vahinko on aiheutunut työn aikana.
Viallisen tien tai päällysteen aiheuttaman vaurion jälkeen
Vaatimus menee elatusavustuksesta vastaavalle viranomaiselle. Viranomaisilla on omat korvausmenettelynsä, lomakkeensa ja vastausaikansa, eikä niiden käyttäminen vaikuta siviililain mukaisiin oikeuksiisi.
Ota valokuva viasta samana päivänä ja ota mukaan kuva, josta näkyy mittakaava. Viat korjataan usein muutaman päivän kuluessa ilmoituksesta, ja todisteet katoavat niiden mukana.
Mitkä virheet maksavat rahaa?
Odottaminen, kirje, jossa ei mainita sen sisältöä, väärä vastaanottaja, ennenaikainen lopullinen vapautus, vaatimus ilman asiakirjoja, unohdetut korot ja kulut sekä vastuussa olevan osapuolen suora asiointi vaatimuksen esittäjän kanssa.
Odottaminen on ensimmäinen virhe. Todisteet katoavat viikoissa, kameramateriaali vielä nopeammin. Vuotta myöhemmin esitetty korvausvaatimus alkaa paljon heikommasta asemasta, vaikka se onkin mukavasti vanhentumisajan sisällä. Toinen on kirje, jossa ei kerrota, mistä on kyse. Sähköposti, jossa kysytään, olisiko toinen osapuoli halukas tarkastelemaan vahinkoa, ei ole oikeudenpidätys eikä keskeytä vanhentumisaikaa.
Kolmas on väärä vastaanottaja, joka havaitaan vasta, kun on liian myöhäistä korjata tilanne. Neljäs on lopullisen vastuuvapauslausekkeen allekirjoittaminen vahingon vielä kehittyessä, eikä sitä voida perua. Viides on pyöreän luvun vaatiminen ilman asiakirjoja. Kuudennes on lakisääteisen koron ja tuomioistuimen ulkopuolisen perintäkulujen unohtaminen, jotka sitten yksinkertaisesti jätetään pöydälle. Ja seitsemäs on vastuussa olevan osapuolen kirjeenvaihto korvauksen vaatimuksen esittäjän kanssa sen sijaan, että asia siirrettäisiin suoraan vakuutusyhtiölle. Tämä voi vaarantaa vakuutuksen.
Kuka maksaa korvausvaatimuksen ajamisesta?
Jos vastuu hyväksytään tai se on selvästi todettu, vastuussa oleva osapuoli maksaa kohtuulliset tuomioistuimen ulkopuolisen avunannon kustannukset. Jos vastuu on aidosti kiistetty, saat kustannukset takaisin vain, jos vaatimus hyväksytään.
Rahoituskysymys muokkaa strategiaa, joten sovi siitä alussa. Jos vastuu hyväksytään, kohtuulliset avunantokustannukset peritään vastuulliselta osapuolelta. Jos vastuu on kiistanalainen, punnitse riski ennen aloittamista.
Oikeusturvavakuutus kattaa suuren osan korvausvaatimuksista Alankomaissa. Se sisältää usein oikeuden valita oma asianajajansa oikeudenkäynnin alkaessa, mikä on EU-lainsäädännöstä johtuva oikeus, jota vakuutusyhtiöt eivät aina mainitse. Ammattiliitot ja autoliitto tarjoavat apua jäsenilleen. Tuettua oikeusapua on saatavilla henkilöille, joiden tulot ja varat alittavat oikeusapulautakunnan asettamat rajat (Oikeusasiain lautakunta) asettaa joka vuosi. Law & More ei toimi tällä perusteella; Juridisch Loket voi ohjata sinut yrityksiin, jotka tekevät niin.
Oikeudenkäynneissä kulut määräytyvät kiinteän asteikon mukaisesti eikä varsinaisen laskun mukaisesti. Jopa voittava kantaja vastaa siis osasta omia kulujaan. Tee tämä laskelma ennen kuin aloitat oikeudenkäynnin vaatimattomalla summalla. Siviilioikeudelliset oppaamme kuvaavat menettelyllisen viitekehyksen yksityiskohtaisemmin.
Yhteenvetona
- Vastuuilmoitus yksilöi vastuullisen osapuolen, keskeyttää vanhentumisajan (BW:n 3:317 artikla) ja tuo vakuutuksenantajan mukaan; se ei luo vastuuta.
- Ota yhteyttä oikeaan osapuoleen ja epävarmoissa tapauksissa kaikkiin mahdollisiin osapuoliin; tarkista yrityksen tiedot kaupparekisteristä.
- Yleinen vanhentumisaika on viisi vuotta tiedon saamisesta, ja tapahtumasta on 20 vuotta raukeamisaika (BW 3:310 artikla).
- Dokumentoi jokainen tappio ja vaadi myös lakisääteistä korkoa ja oikeudenkäyntikuluja (BW 6:96 artikla).
- Älä allekirjoita lopullista irtisanomissopimusta, kun menetys on vielä kehittymässä.
Usein kysytyt kysymykset vastuuvaatimuksista
Kuinka kauan minun on pidettävä ketään vastuullisena?
Vaatimus vanhenee viiden vuoden kuluttua siitä päivästä, jona sait tietää sekä vahingosta että siitä vastuussa olevasta henkilöstä, ja useimmissa tapauksissa viimeistään kahdenkymmenen vuoden kuluttua tapahtumasta. Lähetä kirje kauan ennen sitä: yleensä todisteesi, ei määräaika, ratkaisee lopputuloksen.
Tarvitsenko asianajajan voidakseni pitää jotakuta vastuullisena?
Ei. Kuka tahansa voi lähettää vastuuvakuutuskirjeen, ja suoraviivaisissa omaisuusvahingoissa hyvin dokumentoitu kirje vakuutusyhtiölle on usein riittävä. Neuvonta kannattaa itseään, jos vastuu on kiistanalainen, jos useita osapuolia voi olla vastuussa tai jos ehdotetaan sovintoa lopullisella vastuuvapaudella. Jos vastuu on vahvistettu, avunannon kohtuulliset kustannukset ovat yleensä korvattavissa vastuussa olevalta osapuolelta.
Mitä jos toinen osapuoli ei vastaa?
Lähetä muistutus lyhyellä määräajalla, ja jos vastausta ei vieläkään kuulu, harkitse menettelyn aloittamista. Hiljaisuus ei pysäytä vanhentumisaikaa eikä poista vastuuta. Jos kyseessä on yritys, tarkista kaupparekisteristä, että se on edelleen olemassa ja että kirjoitat oikealle oikeushenkilölle.
Entä jos olenkin osittain itse syyllinen?
Korvausta vähennetään suhteessa kunkin osapuolen osuuteen vahinkoon, ja tuomioistuin voi mukauttaa tätä jakoa, jos kohtuullisuus sitä vaatii (BW 6:101 artikla). Osittainen syyllisyys ei lopeta vaatimusta. Pyöräilijöiden ja jalankulkijoiden autoilijoita vastaan nostamissa vaatimuksissa tieliikennelain suojasäännöt rajoittavat vähennystä huomattavasti.
Etkö ole varma tilanteestasi? Kerro meille tilanteestasi. Kerromme sinulle vaihtoehdoistasi yhden arkipäivän kuluessa.
Miten Law & More voi auttaa sinua tässä, selitetään meidän yritysjuristi sivu.